
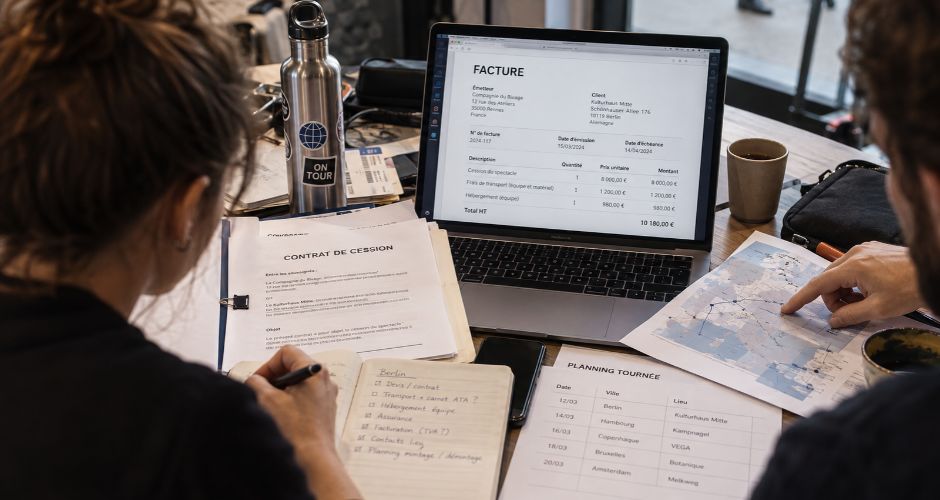
Une date est confirmée à l’étranger, le contrat de cession est signé et vient le moment d’émettre la facture. Facturer un spectacle à l’étranger demande quelques vérifications supplémentaires : le pays du client, son statut au regard de la TVA et la nature exacte de la prestation peuvent modifier les règles applicables.
Il n’existe donc pas une règle unique dès qu’une représentation a lieu hors de France. Dans cet article, nous revenons sur les principaux points à vérifier pour déterminer la TVA, les mentions et les démarches à prévoir avant d’établir la facture.
Facturer un spectacle à l’étranger : les vérifications à faire avant d’émettre la facture
Le pays dans lequel a lieu la représentation est une information importante, mais il ne suffit pas à déterminer la TVA à appliquer. Plusieurs éléments entrent en compte avant d’établir la facture :
- le pays dans lequel le client est établi : dans l’Union européenne ou hors UE ;
- son statut au regard de la TVA ;
- la nature exacte de la prestation facturée : cession du droit d’exploitation d’un spectacle, autre prestation de services, accès à une manifestation, frais annexes… ;
- la règle de territorialité applicable, c’est-à-dire le pays dans lequel la prestation est considérée comme imposable à la TVA.
Pour une prestation de services relevant de la règle générale et fournie par une structure française à un professionnel assujetti établi à l’étranger, la DGFiP précise que la prestation n’est pas imposable à la TVA française. Certaines prestations suivent toutefois des règles particulières, notamment celles qui concernent l’accès à des manifestations culturelles.
Le raccourci « spectacle à l’étranger = facture sans TVA » peut donc conduire à une erreur. Il faut d’abord identifier précisément la prestation facturée pour déterminer la règle de TVA qui s’applique.
Comment facturer un spectacle à un professionnel dans l’Union européenne ?
Lorsque le client est établi dans un autre pays de l’Union européenne, le traitement dépend notamment de son statut et de la nature de la prestation.
Lorsque la prestation relève de la règle générale entre professionnels assujettis
Dans le cas général, lorsqu’une structure française fournit une prestation de services à un professionnel assujetti établi dans un autre État membre, la TVA française n’est pas facturée. Le client déclare et acquitte la TVA dans son pays selon le mécanisme d’autoliquidation.
Plusieurs éléments sont alors à vérifier :
- le numéro de TVA intracommunautaire communiqué par le client, dont la validité peut être contrôlée dans le système VIES de la Commission européenne ;
- l’application de la règle générale à la prestation facturée ;
- la présence de la mention « autoliquidation » sur la facture ;
- l’éventuelle obligation de déposer une déclaration européenne de services (DES).
La DES concerne les prestations intracommunautaires qui donnent lieu à une autoliquidation par le client identifié dans un autre État membre. La Douane précise son champ d’application et ses exceptions. Lorsqu’elle est due, elle est mensuelle et doit être transmise au plus tard le dixième jour ouvrable du mois suivant le mois de référence.
💡 Exemple : une compagnie française facture une prestation relevant de la règle générale à un théâtre espagnol assujetti. Après vérification du statut du client et de son numéro de TVA intracommunautaire, la facture est établie sans TVA française avec la mention « autoliquidation ». L’opération doit également être examinée au regard des règles de la DES.
Lorsque la situation demande une vérification supplémentaire
Toutes les prestations liées au spectacle vivant ne relèvent pas automatiquement de la règle générale. Les prestations consistant à donner accès à une manifestation culturelle ou artistique font notamment l’objet d’une règle de territorialité particulière : lorsqu’elles sont fournies à un assujetti, leur lieu d’imposition correspond en principe à l’endroit où la manifestation a effectivement lieu.
Cette distinction a aussi un effet sur la DES : la Douane exclut de son champ les prestations donnant accès à des manifestations culturelles ou artistiques, ainsi que les prestations accessoires à cet accès.
La situation diffère également lorsque le client n’est pas assujetti. Dans le cas général, une structure française qui fournit une prestation à un non-assujetti facture la TVA française, mais la DGFiP recense plusieurs exceptions.
Trois informations deviennent donc essentielles : qui achète la prestation ? Que couvre le contrat ? Quelle prestation est réellement facturée ? En cas de doute, l’expert-comptable de la structure ou son service des impôts des entreprises peut confirmer la règle applicable.
Comment facturer un spectacle dans un pays hors de l’Union européenne ?
Pour une prestation relevant de la règle générale et facturée par une structure française à un professionnel assujetti établi hors de l’Union européenne, la DGFiP indique qu’elle n’est pas imposable à la TVA française.
La facture est alors établie sans TVA française et comporte la mention :
« TVA non applicable – art. 259-1 du CGI »
L’absence de TVA française ne signifie pas pour autant qu’aucune obligation fiscale ne s’applique. Des taxes, déclarations ou formalités locales peuvent exister dans le pays concerné, selon la nature de l’opération et les règles locales.
La retenue à la source constitue un autre point de vigilance. Distincte de la TVA, elle peut conduire, selon le pays et la convention fiscale applicable, à prélever localement une partie des sommes versées au titre d’une activité artistique.
Ces éléments peuvent avoir un impact sur le montant réellement encaissé. Les anticiper dès la négociation du contrat de cession permet d’éviter de découvrir une retenue ou une obligation locale au moment d’établir la facture.
Quelles mentions et démarches prévoir sur une facture de spectacle à l’étranger ?
Une facture adressée à l’étranger conserve les mentions habituelles d’une facture. Selon la situation, d’autres informations peuvent s’y ajouter :
- les numéros de TVA intracommunautaire des parties lorsque l’opération l’exige ;
- la mention fiscale adaptée, par exemple « autoliquidation » ou « TVA non applicable – art. 259-1 du CGI » ;
- la devise retenue lorsque la facture n’est pas établie en euros ;
- les coordonnées complètes du client étranger ;
- les éventuelles démarches déclaratives, notamment la DES pour les prestations qui entrent dans son champ.
La facture doit également rester cohérente avec le contrat de cession et l’échéancier prévu : montant de la cession, acomptes déjà versés, frais annexes, devise et conditions de paiement.
| Situation | TVA française | Point principal à vérifier |
|---|---|---|
| Client professionnel assujetti dans l’UE - règle générale | Non | Mention « autoliquidation » et DES si elle s’applique |
| Client professionnel assujetti hors UE - règle générale | Non | Mention « TVA non applicable - art. 259-1 du CGI » |
| Client non assujetti ou prestation relevant d’une règle particulière | À déterminer selon la situation | Territorialité et règles propres à la prestation |
Ce tableau présente les principes généraux. Le traitement reste à déterminer en fonction de la prestation réellement facturée.
Les erreurs à éviter lorsque vous facturez une date à l’étranger
Retirer automatiquement la TVA parce que le spectacle a lieu hors de France
Le lieu de représentation ne suffit pas. Le statut du client et la nature de la prestation participent à la détermination du régime applicable.
Appliquer la TVA française par habitude
À l’inverse, une prestation facturée à un professionnel étranger peut ne pas être imposable à la TVA française. Le traitement habituellement appliqué à une facture française n’est donc pas nécessairement transposable.
Ne pas vérifier le statut du client
Dans l’Union européenne, le statut du client et son numéro de TVA intracommunautaire font partie des informations essentielles lorsque la prestation relève du régime entre professionnels assujettis.
Confondre TVA et retenue à la source
Ces deux mécanismes répondent à des règles différentes. Une facture sans TVA française peut malgré tout être concernée par une retenue à la source ou une obligation fiscale locale.
Attendre l’émission de la facture pour traiter le sujet
La fiscalité peut modifier le montant finalement encaissé ou entraîner des démarches supplémentaires. Anticiper ces questions dès la contractualisation permet de les clarifier avec le partenaire étranger avant la représentation.
Facturer une date à l’étranger demande de croiser plusieurs informations : le pays du client, son statut, la nature de la prestation et les règles de territorialité applicables. Une fois ce cadre établi, il devient plus simple d’identifier la TVA, les mentions et les éventuelles déclarations à prévoir.
Ces questions font partie des nombreux éléments administratifs à anticiper lorsqu’un spectacle franchit les frontières. Contrats, fiscalité, rémunération des équipes ou déplacements sont autant de sujets à coordonner pour organiser une tournée internationale sans perdre le contrôle.
F.A.Q.
Faut-il toujours facturer sans TVA lorsqu’un spectacle a lieu à l’étranger ?
Non. Le lieu de représentation ne suffit pas à déterminer la TVA. Le pays et le statut du client, la nature de la prestation et sa règle de territorialité doivent notamment être pris en compte.
Quelle mention indiquer sur une facture adressée à un professionnel situé dans l’Union européenne ?
Lorsqu’une prestation relève de la règle générale entre professionnels assujettis, la facture est établie sans TVA française avec la mention « autoliquidation ». Une prestation relevant d’une règle particulière doit être analysée séparément.
Une déclaration européenne de services est-elle toujours nécessaire ?
Non. La DES concerne les prestations intracommunautaires qui entrent dans son champ et donnent lieu à une autoliquidation par le client. Certaines prestations en sont exclues, notamment celles qui donnent accès à des manifestations culturelles ou artistiques.
Quelle mention utiliser pour un client professionnel situé hors de l’Union européenne ?
Pour une prestation relevant de la règle générale fournie à un professionnel assujetti établi hors UE, la DGFiP prévoit la mention « TVA non applicable – art. 259-1 du CGI ».