
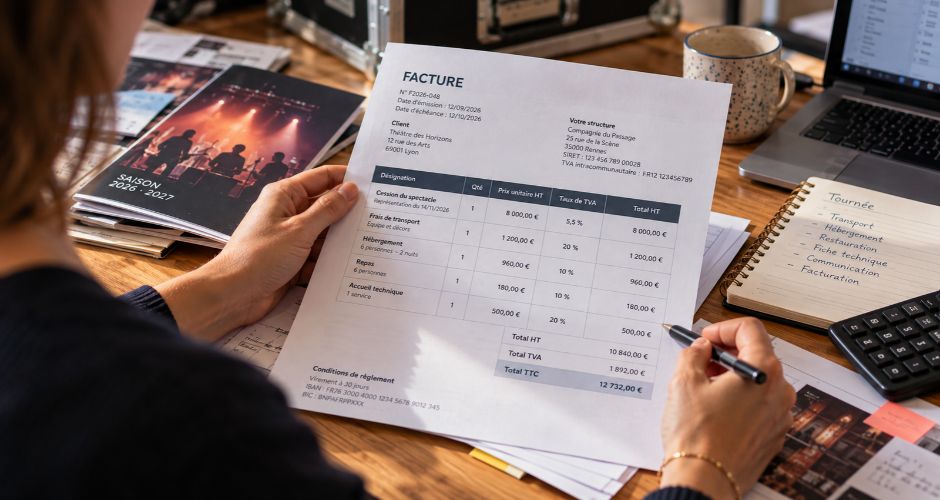
Dans le spectacle vivant, plusieurs taux de TVA peuvent s'appliquer selon la nature de l'opération : vente d'un spectacle, billetterie, location de salle… Pour les recettes de billetterie, le taux dépend également du type de spectacle et des conditions de représentation.
Entre le taux normal à 20 %, le taux réduit à 5,5 % et le taux particulier à 2,10 %, comment savoir lequel appliquer ? Dans cet article, nous faisons le point sur les principaux taux de TVA dans le spectacle vivant et les situations à connaître.
Comment savoir quel taux de TVA appliquer à mon spectacle ?
Le spectacle vivant recouvre plusieurs activités. La TVA ne sera donc pas forcément la même selon que vous vendez un spectacle, exploitez une salle ou gérez directement la billetterie.
Dans le cadre d'un contrat de cession du droit d'exploitation d'un spectacle, le producteur fournit un spectacle entièrement monté à un organisateur, en contrepartie d'un prix de cession. La TVA porte alors sur cette vente.
Lorsque l'organisateur commercialise lui-même les billets, c'est la recette de billetterie qui est concernée. Les droits d'entrée de nombreux spectacles bénéficient d'un taux réduit de TVA à 5,5 %. Les premières représentations de certains spectacles peuvent toutefois bénéficier d'un taux particulier de 2,10 %, sous certaines conditions.
La nature de l'opération est donc le premier élément à identifier pour déterminer le taux de TVA applicable.
Quels sont les principaux taux de TVA dans le spectacle vivant ?
Plusieurs taux peuvent coexister dans le secteur :
| Situation | Taux de TVA |
|---|---|
| Billetterie de spectacles bénéficiant du taux réduit | 5,5 % |
| 140 premières représentations de certains spectacles | 2,10 % sous conditions |
| Opérations relevant du taux normal | 20 % |
Depuis le 1er septembre 2026, les règles relatives aux taux applicables aux spectacles sont notamment regroupées dans le Code des impositions sur les biens et services.
Le taux de 2,10 % répond à des conditions particulières. Il concerne le droit pour un spectateur d'assister aux premières représentations de certains spectacles : il ne s'agit donc pas d'un taux applicable indistinctement à toutes les opérations liées à une création.
Pour la vente d'un spectacle, les règles diffèrent selon la nature du spectacle et du contrat. Nous les détaillons dans notre article consacré à la facturation d'un spectacle.
Quelles sont les conditions pour bénéficier de la TVA à 2,10 % ?
Le taux particulier de 2,10 % peut s'appliquer aux recettes de billetterie des 140 premières représentations payantesde certains spectacles.
La réglementation vise notamment les représentations théâtrales et les concerts portant sur une œuvre nouvellement créée, ainsi que les œuvres classiques faisant l'objet d'une interprétation ou d'une scénographie nouvelle. Certains spectacles de cirque sont également concernés lorsqu'ils remplissent les conditions prévues par la réglementation.
Pour une œuvre classique, une nouvelle interprétation ou une nouvelle scénographie suppose un véritable renouvellement de la présentation du spectacle. La doctrine fiscale précise notamment les changements susceptibles d'être pris en compte.
💡 À retenir : le taux à 2,10 % n'est pas un taux général applicable à tous les nouveaux spectacles. Il concerne les recettes de billetterie des représentations qui remplissent les conditions prévues par la réglementation.
Comment compter les 140 premières représentations ?
Le décompte commence avec la première représentation au cours de laquelle le public est admis moyennant paiement. Les séances entièrement gratuites, comme certaines répétitions générales, ne sont donc pas prises en compte.
En principe, le nombre de représentations est décompté par organisateur. Des règles particulières s'appliquent toutefois lorsqu'un spectacle part en tournée et poursuit son exploitation auprès d'un nouveau diffuseur.
Pour une tournée, le nombre total de dates du spectacle ne suffit donc pas à déterminer le taux applicable : les conditions d'exploitation et l'organisateur entrent également en compte.
Quelles différences pour les lieux de spectacle proposant des boissons ?
La présence d'un service de consommation peut avoir une incidence sur le taux applicable à la billetterie.
La réglementation prévoit notamment des dispositions particulières pour certains spectacles avec service de consommation. Les conditions varient selon la situation et le type de spectacle.
La présence d'un bar ou d'un service de restauration ne peut donc pas être résumée à une règle unique. Les recettes de billetterie et celles issues des consommations peuvent par ailleurs relever de traitements différents.
Comment bien gérer ces différents taux de TVA ?
Billetterie, cession d'un spectacle, location d'un espace, restauration, prestations annexes… Une même structure peut être amenée à gérer plusieurs activités, et donc plusieurs taux de TVA.
L'enjeu est de pouvoir identifier clairement ce qui est facturé, pour quel spectacle et dans quelles conditions. Pour les structures concernées par le taux à 2,10 %, le suivi du nombre de représentations fait également partie des informations à conserver.
Ces éléments doivent ensuite être correctement repris lors de la facturation. Centraliser les informations liées aux spectacles, aux contrats et aux factures facilite ce suivi et évite de devoir reconstituer l'historique à partir de plusieurs fichiers.
Dans le spectacle vivant, le taux de TVA dépend de la nature de l’opération, du spectacle et de ses conditions de représentation. Si le taux de 5,5 % s’applique à de nombreuses recettes de billetterie, le taux particulier de 2,10 % répond à des conditions plus précises, notamment liées aux premières représentations.
Bien identifier la nature des recettes et suivre l’historique des représentations permet donc d’appliquer le bon taux au moment de facturer. En cas de doute sur votre situation, rapprochez-vous de votre expert-comptable ou de l’administration fiscale.
F.A.Q.
Quel est le taux de TVA pour un spectacle vivant ?
Il n'existe pas un taux unique. Selon la nature de l'opération et les conditions prévues par la réglementation, différents taux peuvent s'appliquer. Pour la billetterie, les taux de 5,5 % et, sous conditions, de 2,10 % font notamment partie des situations rencontrées.
Quand peut-on appliquer une TVA à 2,10 % sur un spectacle ?
Le taux de 2,10 % peut notamment concerner les 140 premières représentations payantes de certaines œuvres nouvellement créées ou faisant l'objet d'une nouvelle interprétation ou scénographie, sous les conditions prévues par la réglementation.
Les représentations gratuites comptent-elles dans les 140 premières représentations ?
- Non. Le décompte concerne les représentations payantes. Une représentation entièrement gratuite n'entre donc pas dans le calcul des 140 premières représentations.
Cet article a été publié initialement en 2015 avec la contribution d'Éric Hainaut, expert-comptable et commissaire aux comptes spécialisé dans les secteurs de la culture et des médias. Il a été actualisé par Orfeo en septembre 2026 à partir des textes et sources officielles en vigueur.